Direkte und indirekte Verschwendung
Direkte Verschwendung sieht man am Vorgang selbst — Warten, Suchen, Nacharbeit. Indirekte entsteht woanders, weil hier etwas nicht stimmt.
Beispiel:
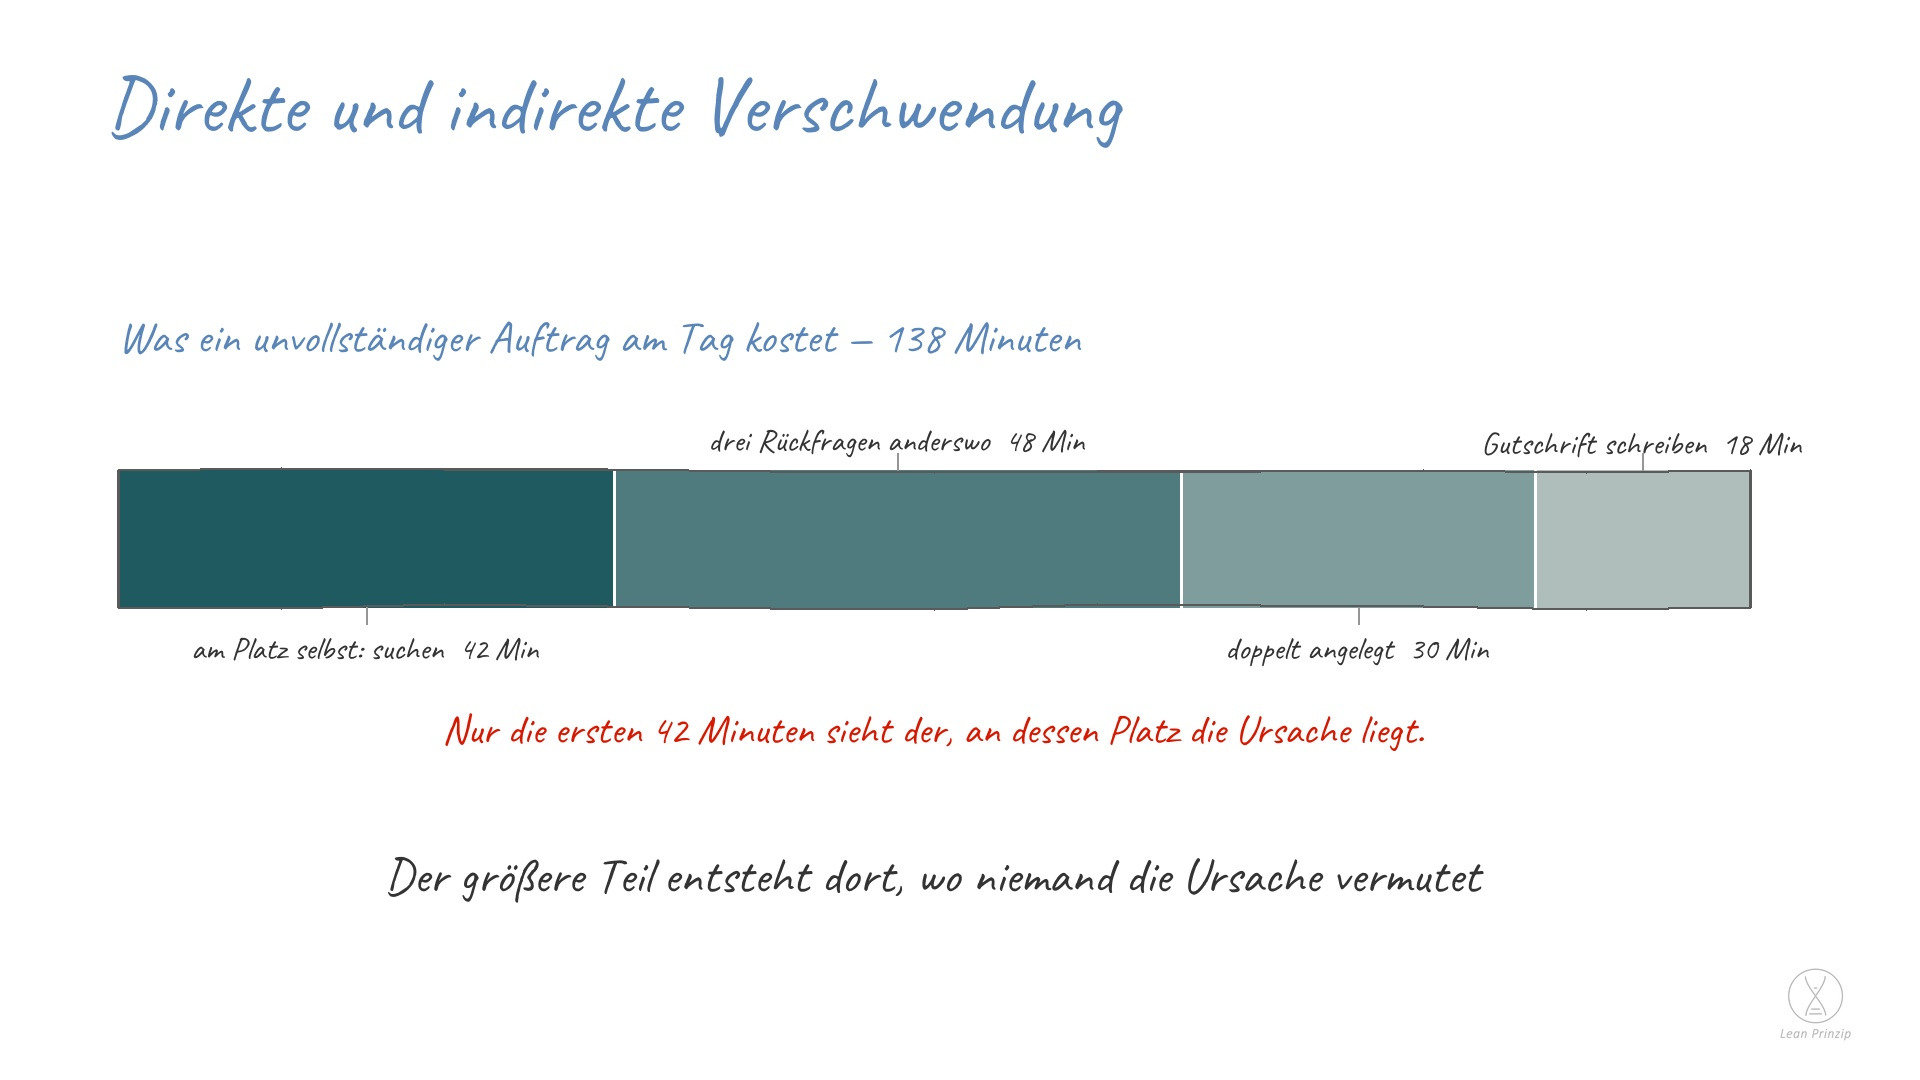
An einem Arbeitsplatz wurden 42 Minuten am Tag mit Suchen verbracht. Das ist die direkte Verschwendung: sichtbar, messbar, sofort einleuchtend.
Die indirekte war größer und stand nirgends. Weil die Angaben unvollständig ankamen, riefen drei andere Stellen zurück, ein Auftrag wurde doppelt angelegt, und die Buchhaltung musste eine Gutschrift schreiben. Zusammen 96 Minuten — an vier verschiedenen Orten, keiner davon dem Verursacher zugeordnet.
Genau das ist der Grund, warum Verbesserungen an der falschen Stelle ansetzen: Gerechnet wird mit dem, was am eigenen Platz sichtbar ist.
Die Faustregel aus der Praxis: Je weiter vorn im Ablauf ein Fehler entsteht, desto größer ist der indirekte Anteil. Ein unvollständiger Auftrag kostet vorn zwei Minuten und hinten eine Stunde.
Vorteile:
+ die Unterscheidung erklärt, warum eine Verbesserung an einer Stelle den Gesamtaufwand kaum senkt — der größere Teil lag nie dort
+ sie richtet den Blick auf die Übergabestellen, an denen die indirekte Verschwendung entsteht
Hinweise:
Indirekte Verschwendung lässt sich selten genau messen. Eine belastbare Schätzung mit den Betroffenen ist mehr wert als eine genaue Zahl, die niemand erhebt.
Die Zuordnung darf keine Schuldfrage werden. Sobald sie das wird, meldet niemand mehr, was er an Aufwand von anderswo bekommt.
Deine Meinung zu diesem Begriff
Was ist deine Meinung, oder was sollte verbessert werden? Name und E-Mail-Adresse sind optional — ohne Angaben bleibt deine Meinung absolut anonym.
oder lade dir das komplette Lean Wörterbuch herunter…
