ABC-Analyse
Die ABC-Analyse teilt eine große Menge in drei Klassen — A, B und C —, damit die wenigen wichtigen Dinge nicht zwischen den vielen unwichtigen verschwinden. A steht für die wenigen wichtigen, C für die vielen unwichtigen.
Beispiel:
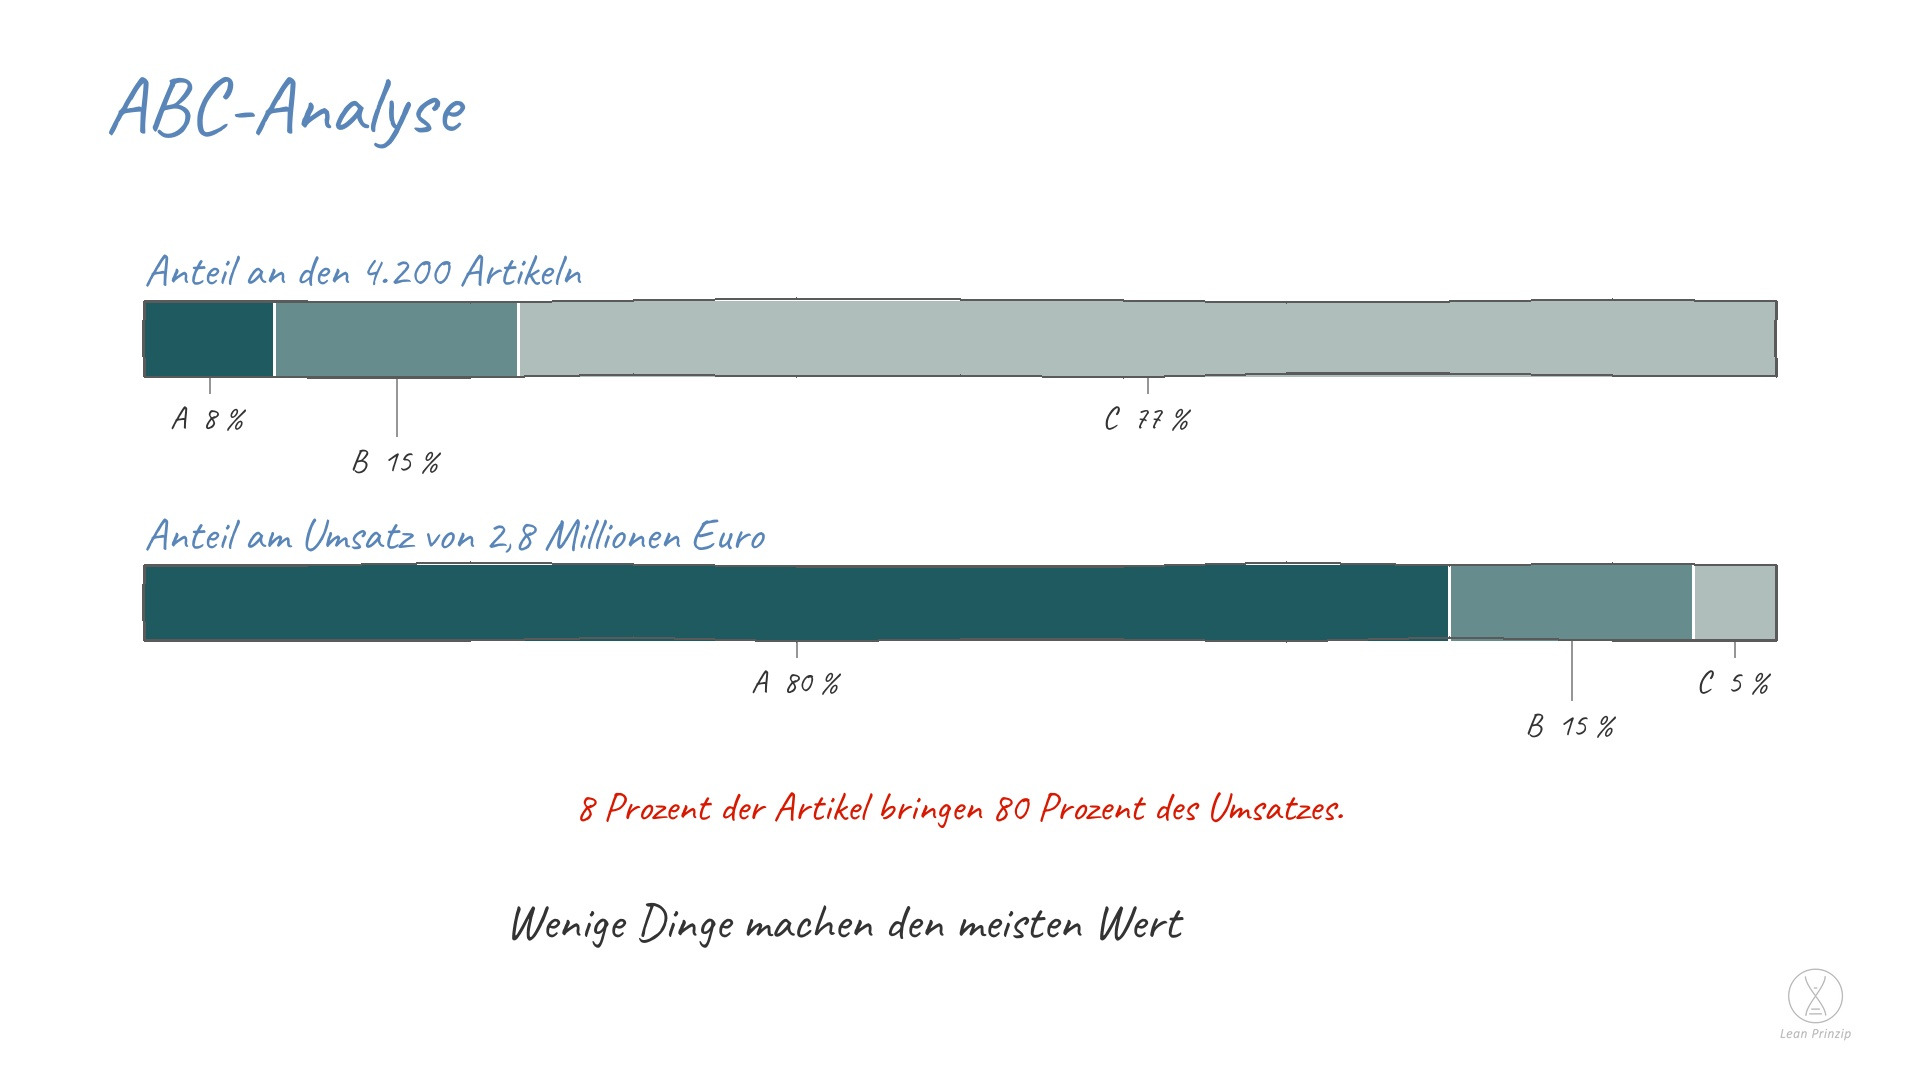
Eine Apotheke führt 4.200 verschiedene Artikel. Der Jahresumsatz beträgt 2,8 Millionen Euro.
Nach der Sortierung nach Umsatz zeigt sich: 340 Artikel machen 2,24 Millionen Euro aus, also 8 Prozent der Artikel und 80 Prozent des Umsatzes. Das ist die A-Klasse. Weitere 630 Artikel — 15 Prozent — bringen 420.000 Euro und damit 15 Prozent des Umsatzes, das ist B. Die restlichen 3.230 Artikel, 77 Prozent, bringen zusammen 140.000 Euro: 5 Prozent. Das ist C.
Die Folge ist eine andere Arbeitsweise je Klasse: A-Artikel werden zweimal wöchentlich bestellt und stehen in Griffhöhe, C-Artikel werden monatlich bestellt und stehen im Nebenraum.
Dieselbe Rechnung funktioniert mit Lieferanten, Kunden, Fehlerarten, Ersatzteilen und Bearbeitungsfällen. Eine Personalabteilung fand so heraus, dass 6 von 91 Formularen 74 Prozent aller Anfragen auslösen.
Vorteile:
+ sie ordnet den Aufwand dem Wert zu: Für die C-Klasse lohnt sich keine aufwendige Steuerung, für die A-Klasse fast jede
+ sie ist eine der wenigen Methoden, die ohne Software und ohne Projekt funktioniert — eine Tabelle mit zwei Spalten reicht
Hinweise:
Die ABC-Analyse ist die Anwendung des Pareto-Prinzips auf eine sortierte Liste. Wer beides trennen will: Pareto ist die Beobachtung, ABC ist das Verfahren.
In der Praxis lohnt fast immer die Kombination mit einer zweiten Achse. Die XYZ-Analyse teilt nach Vorhersagbarkeit des Bedarfs. Aus beiden zusammen entsteht eine Matrix mit neun Feldern — und erst dort steht, welcher Artikel einen Sicherheitsbestand braucht und welcher nicht.
Deine Meinung zu diesem Begriff
Was ist deine Meinung, oder was sollte verbessert werden? Name und E-Mail-Adresse sind optional — ohne Angaben bleibt deine Meinung absolut anonym.
oder lade dir das komplette Lean Wörterbuch herunter…
